Из чего складывается стоимость услуг клининга. Или как оценивать услуги клининга. Как менеджеру по продажам рассчитать услуги клининга?
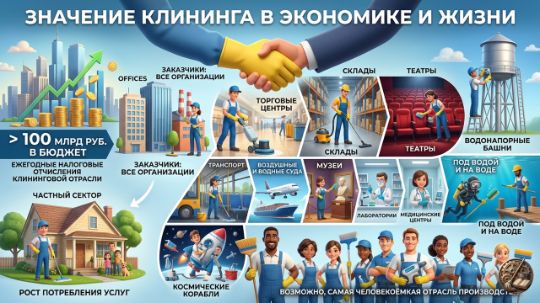
Клининг это огромная отрасль в экономике.
Клининг это огромная отрасль в экономике.
Заказчиками клининга являются все организации в стране и развивается потребление услуг в частном секторе.
В среднем, клининговая отрасль платит в бюджет более 100 млрд. в год
В каждом здании, в нашей стране есть клининг
Дома, торговые центры, склады, театры, водонапорные башни, везде кто-то убирается.
Вы заходите в транспорт, там убираются, на судах воздушных или водных убираются, заходите в музей, там убираются, в лаборатории убираются, в мед. центрах убираются, под водой и на воде есть люди занимающиеся уборкой, даже на космических кораблях есть технологии уборки.
Везде, где существует человек требуется уборкой.
Возможно, что это самая человекоёмкая отрасль производства.
Ни один заказчик не сможет получить профессиональный сервис по цене неквалифицированного труда.
Сегодня, мы рассмотрим тему «Из чего складывается стоимость услуг клининга. Или как оценивать услуги клининга. Как менеджеру по продажам рассчитать услуги клининга?»
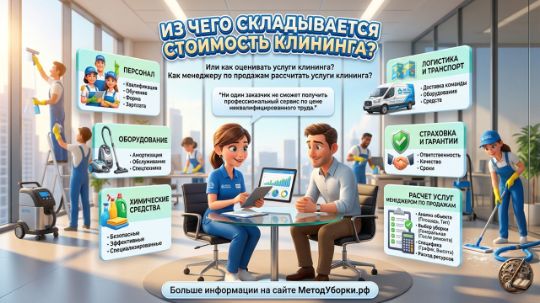
Расчёт услуг клининга начинается с исходных данных.
И чем исходных данных больше, тем точнее получится расчёт.
Чтобы понять, какие расчётные данные необходимы для оценки, давайте разберёмся немного в производстве работ по уборке:

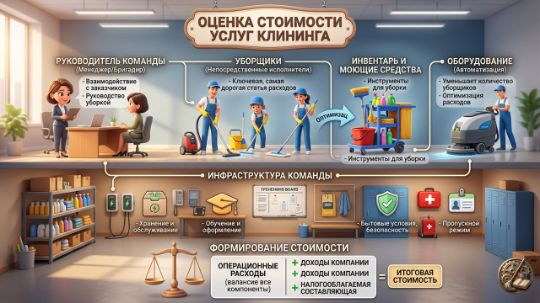
Для уборки на любом объекте нам необходимы:
- руководитель команды уборщиков тот, кто будет взаимодействовать с заказчиком и руководить уборкой (обычно это менеджер клининга или бригадир)
- уборщики (непосредственные исполнители работ)
- инвентарь и моющие средства (по сути, инструменты, то, чем делается уборка)
- оборудование, если оно применимо на текущем объекте.
Забегая вперёд – за счёт оборудования мы можем оптимизировать, уменьшать самую дорогостоящую расходную единицу в клининге - уборщиков.
И конечно под всю эту команду важна инфраструктура в виде мест хранения, накопления, транспортировки, в виде сервисного обслуживания оборудования, его мойки, зарядки, обучения и оформления сотрудников их бытовых условий, вопросов безопасности, охраны труда, пропускного режима и т.д. и т.п.
Функционал и необходимость всего вышеперечисленного балансируется под конкретную задачу, определяя операционную расходную часть стоимости, которая, конечно же, вместе с доходной ещё имеет налогооблагаемую составляющую.
И чтобы собрать необходимые для расчёта данные мы должны понять:
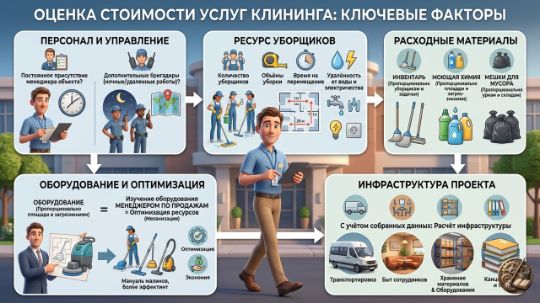
- Постоянное ли присутствие на объекте у менеджера объекта по клинингу или нет.
- Нужны ли дополнительные бригадиры для ночных и дополнительных или удалённых работ.
- Какое количество уборщиков нужно на объекте (объёмы уборки, время на перемещение по объекту, удалённость от воды и электричества)
- Пропорционально от количества уборщиков и поставленных задач Заказчиком мы считаем объём необходимого инвентаря.
- Пропорционально от площади убираемой поверхности и количества загрязнения мы считаем моющую химию
- Так же пропорционально от количества урн, мест складирования отходов считается количество необходимых мешков
- Пропорционально от убираемой площади и объёма загрязнения считаем необходимое оборудование.
Если менеджер по продаже изучит оборудование клининга, то он сможет применять эти знания для оптимизации человеческого ресурса за счёт применения средств механизации.
- С учётом собранных данных и их анализа можно посчитать инфраструктурную часть проекта (транспортировку, быт сотрудников, хранение материалов, оборудования, канцелярию и т.д.)
Теперь давайте разберем, как эти данные собираются:
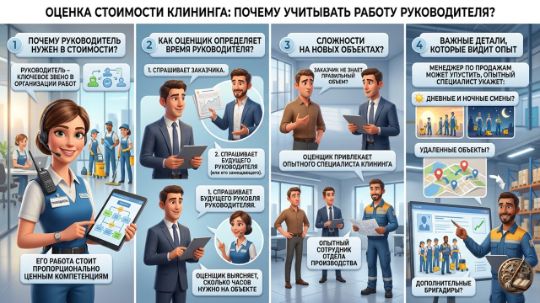
Руководитель работ.
Что мы подразумеваем под руководителем в контексте расчёта услуг клининга?
Это функция организации работ на объекте, и взаимодействия с Заказчиком непосредственно на объекте.
Тот сотрудник, который примет задачу у заказчика, организует работы и сдаст ему результат проведённых работ.

Работу руководителя необходимо учитывать в оценке услуг, потому-что он ключевое звено в организации работ на объекте и его работа стоит пропорционально его ценным компетенциям.
Оценщику нужно понять, сколько часов руководитель (менеджер по клинингу или администратор по клинингу или какой либо куратор от клининговой компании) должен будет уделять своего рабочего времени этому объекту.
Чтобы это понять он сначала спрашивает об этом заказчика, а потом того сотрудника, который будет выполнять эту функцию или его замещающего.
Например, если мы планируем заходить на новый объект и понимаем, что будем брать туда нового менеджера по клинингу, а заказчик не знает что сказать по этому поводу, то оценщик просто берёт с собой на объект наиболее опытного сотрудника из отдела производства или менеджера объекта по клинингу.
И компетентный специалист поможет определиться с объёмом работ руководителя.
Ведь на объекте могут понадобиться дополнительные бригадиры, в дневные, ночные смены или на удалённые объекты.
Менеджер по продажам может не учесть этот момент, но сотрудник с отдела клининга благодаря своему опыту обратит внимание на такие детали.
Уборщики
Нам важно понимать, сколько на объекте нужно уборщиков, и какие расходы с этими сотрудниками могут быть связаны?
Сколько сотрудники будут работать на объекте, их методы транспортировки к месту работы и быт, какую зарплату для найма на этот объект необходимо будет запланировать на ближайший год и возможно последующие индексации.

Есть несколько способов, чтобы понять, сколько уборщиков нужно на объект.
Например, просто узнать, сколько сотрудников сейчас работает на объекте спросив Заказчика.
Устраивает ли его текущее количество персонала, как сотрудники распределены и что бы предложил сам заказчик по этому поводу.

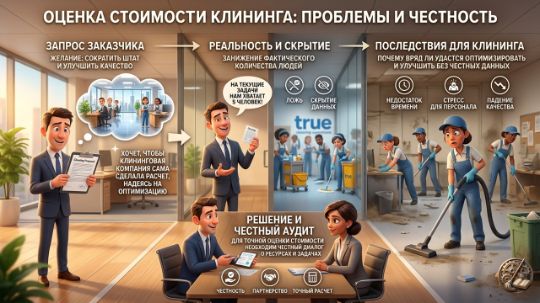
Но! Заказчик или представитель заказчика не всегда готовы сказать правду о текущем персонале.
Некоторые Заказчики хотят, чтобы клининговая компания сама сделала свой расчёт, с надеждой на оптимизацию. Многим Заказчикам очень хочется, чтобы штат сократился, а качество улучшилось.
Поэтому, некоторые из них не всегда говорят правду, занижая фактическое количество людей, которое как-бы справляется с текущей задачей.
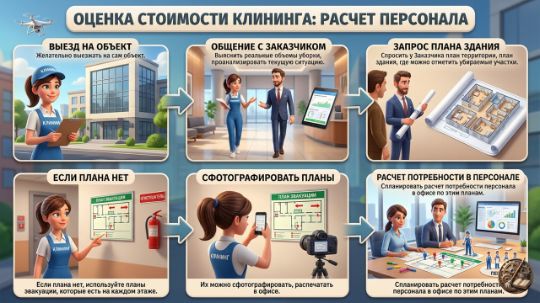
Для оценки необходимого количества персонала желательно выезжать на сам объект.
На месте от Заказчика выяснить, какие реальные объёмы необходимо убирать, сделать соответствующий анализ текущей ситуации.
Спросить у Заказчика план территории, план здания, где можно отметить убираемые участки, для расчёта сотрудников.
Если план здания представитель заказчика у себя найти не сможет, то можно воспользоваться планами эвакуации этого же здания.
В каждом здании, на каждом этаже, как правило, размещаются планы эвакуации при пожаре.
Их можно сфотографировать, распечатать в офисе и спланировать расчёт потребности персонала.
Много полезной информации для расчёта можно узнать у действующего клининга на объекте.
Об этом лучше всего разговаривать с линейным персоналом, уборщицами, которых удастся встретить.
С действующими бригадирами и менеджером об этом лучше не разговаривать.
У уборщиц можно узнать, сколько сейчас сотрудников работает на объекте, какая зарплата у уборщиков, как сотрудники добираются до работы, какие претензии в основном у Заказчика, какие проблемы по работе у текущей клининговой компании существуют, чего бы хотела сама уборщица улучшить.
Перешла бы она в другую клининговую компанию, если Заказчик сменит текущую?

Менеджеру по продажам, для определения количества уборщиков рекомендуется брать с собой на объект опытного менеджера по клинингу или регионального менеджера с отдела производства, чтобы оценка ситуации была более качественной.

Но, если например объект новый, на нём не было ранее клининга (это новая постройка) или не удалось раздобыть информацию какое количество сотрудников в текущей ситуации, тогда необходимо делать расчёт.

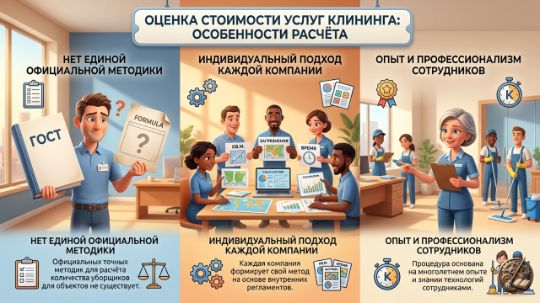
Каких-то точных официальных методик для расчёта необходимого количества уборщиков под конкретный объект не существует.
В каждой клининговой компании формируется свой метод расчёта или разработана процедура на основании опыта и профессионализма сотрудников.
В интернете можно найти некоторое нормирование по отдельным видам работ.
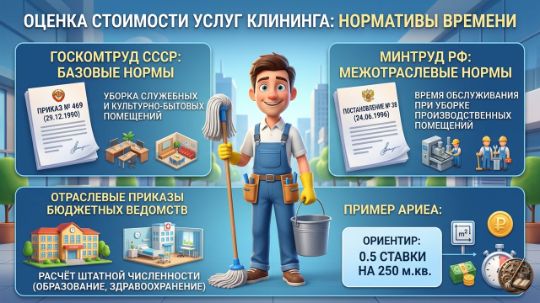
Например, Приказ Госкомтруда СССР № 469 от 29.12.1990 г. содержит базовые нормативы времени на уборку служебных и культурно-бытовых помещений
или Постановление Минтруда РФ №38 от 24.06.1996 г. определяет межотраслевые нормы времени обслуживания при уборке производственных помещений.
Отраслевые приказы бюджетных ведомств регулируют расчёт штатной численности (например, в образовании и здравоохранении часто используется ориентир 0,5 ставки на 250 м.кв.
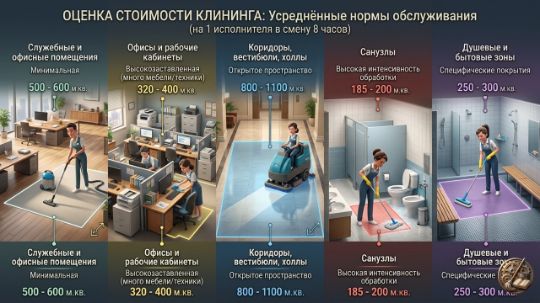
Вот таблица с усреднёнными нормами обслуживания
(на 1 исполнителя в смену 8 часов)

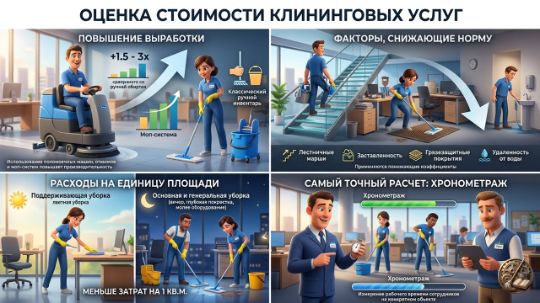
Использование поломоечных машин, отжимов и профессиональных моп-систем повышает норму выработки в 1,5 – 3 раза по сравнению с классическим ручным инвентарём.
Лестничные марши, заставленность и грязезащитные покрытия, удалённость от источника воды снижает норму с применением понижающих коэффициентов.
Поддерживающая уборка в течение дня требует меньших затрат на 1 кв.м, чем основная и генеральная уборки.
Но наиболее точный расчёт для конкретного объекта получается только после проведения хронометража рабочего времени сотрудников.
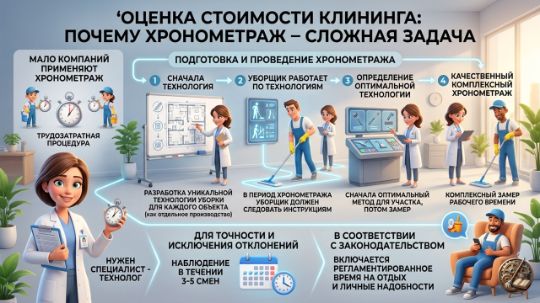
На практике мало клининговых компаний, которые применяют расчёт потребности персонала на основе хронометража. Эта процедура достаточно трудозатратная и требует наличие специалиста – технолога.
Для более точного результата и исключения специальных отклонений наблюдение за работающими сотрудниками необходимо проводить обычно в течении 3-5 смен.
В период хронометража уборщик должен работать по технологиям уборки.
Но для каждого случая, для каждого объекта, как для отдельного производства должна разрабатываться отдельная технология уборки.
Поэтому, сначала технология, потом качественный хронометраж.
А это значит, что для хронометража каждого участка или рабочего места нужно определить оптимальную технологию уборки, и только потом делать комплексный хронометраж рабочего времени.
И в соответствии с законодательством обязательно включается регламентированное время на отдых и личные надобности сотрудников.
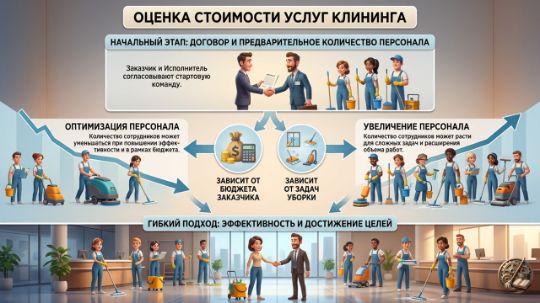
В реальных же условиях, как правило, Заказчик заключает договор с Исполнителем на предварительное количество персонала, а со временем это количество может оптимизироваться или увеличиваться.
И обычно это зависит от бюджета Заказчика и преследуемых задач в уборке.
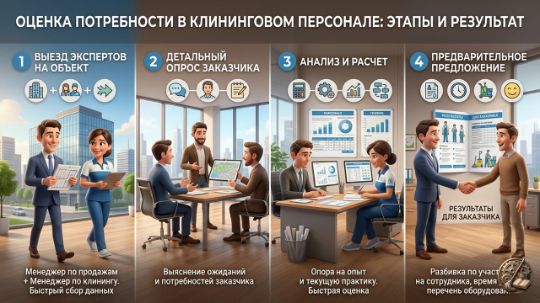
Так как же менеджер по продажам обычно считает потребность персонала?
На практике потребность в персонале необходимо считать быстро и стоимость должна удовлетворять Заказчика.
А для быстрой и наиболее качественной оценки потребности в персонале клининга необходимо выезжать на объект наиболее опытному менеджеру по продажам и наиболее опытному менеджер по клинингу.
Они подробно расспросят Заказчика о его ожидаемых потребностях и, опираясь на свой опыт и текущую практику посчитают потребность в персонале.
На основании своего анализа они предоставят заказчику предварительную разбивку с перечнями убираемых участков на каждого сотрудника, временем его работы на объекте и перечень возможного оборудования.
Вот пример такого расчёта, для торгового центра:
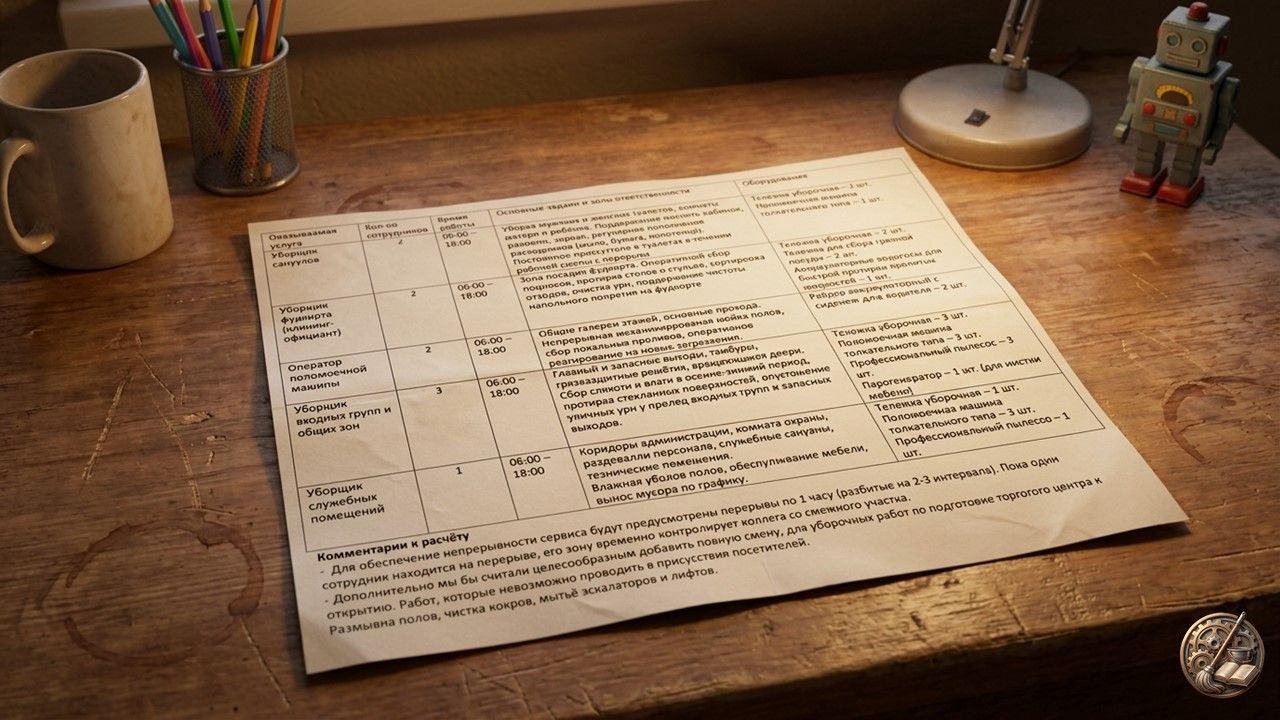
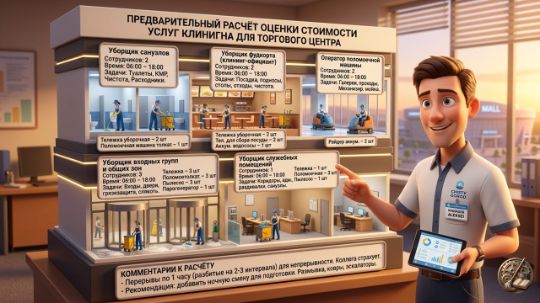
| Оказываемая услуга | Кол-во сотрудников | Время работы | Основные задачи и зоны ответственности | Оборудование | |
| Уборщик санузлов | 2 | 06:00 – 18:00 | Уборка мужских и женских туалетов, комнаты матери и ребёнка. Поддержание чистоты кабинок, раковин, зеркал, регулярное пополнение расходников (мыло, бумага, полотенца).
Постоянное присутствие в туалетах в течении рабочей смены с перерыва | Тележка уборочная – 2 шт.
Поломоечная машина толкательного типа – 1 шт. | |
| Уборщик фудкорта (клининг-официант) | 2 | 06:00 – 18:00 | Зона посадки фудкорта. Оперативный сбор подносов, протирка столов и стульев, сортировка отходов, очистка урн, поддержание чистоты напольного покрытия на фудкорте | Тележка уборочная – 2 шт.
Тележка для сбора грязной посуды – 2 шт. Аккумуляторные водососы для быстрой протирки пролитых жидкостей – 1 шт. | |
| Оператор поломоечной машины | 2 | 06:00 – 18:00 | Общие галереи этажей, основные проходы. Непрерывная механизированная мойка полов, сбор локальных проливов, оперативное реагирование на новые загрязнения. | Райдер аккумуляторный с сиденьем для водителя – 2 шт. | |
| Уборщик входных групп и общих зон | 3 | 06:00 – 18:00 | Главный и запасные выходы, тамбуры, грязезащитные решётки, вращающиеся двери. Сбор слякоти и влаги в осенне-зимний период, протирка стеклянных поверхностей, опустошение уличных урн у крылец входных групп и запасных выходов. | Тележка уборочная – 3 шт.
Поломоечная машина толкательного типа – 3 шт. Профессиональный пылесос – 3 шт. Парогенератор – 1 шт. (для чистки мебели) | |
| Уборщик служебных помещений | 1 | 06:00 – 18:00 | Коридоры администрации, комната охраны, раздевалки персонала, служебные санузлы, технические помещения.
Влажная уборка полов, обеспыливание мебели, вынос мусора по графику. | Тележка уборочная – 1 шт.
Поломоечная машина толкательного типа – 3 шт. Профессиональный пылесос – 1 шт. |
Комментарии к расчёту
- Для обеспечения непрерывности сервиса будут предусмотрены перерывы по 1 часу (разбитые на 2-3 интервала). Пока один сотрудник находится на перерыве, его зону временно контролирует коллега со смежного участка.
- Дополнительно мы бы считали целесообразным добавить ночную смену, для уборочных работ по подготовке торгового центра к открытию. Работ, которые невозможно проводить в присутствии посетителей.
Размывка полов, чистка ковров, мытьё эскалаторов и лифтов.
Этот расчёт может быть более подробным, со ссылками на нормативные документы, с более детальным описанием оборудования, инвентаря и химии.
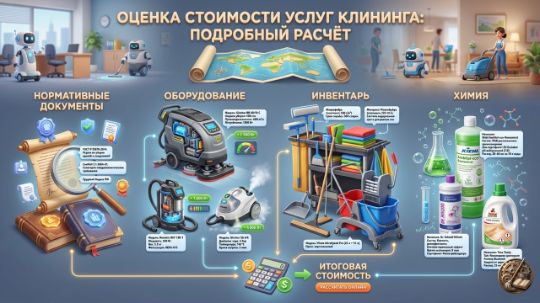
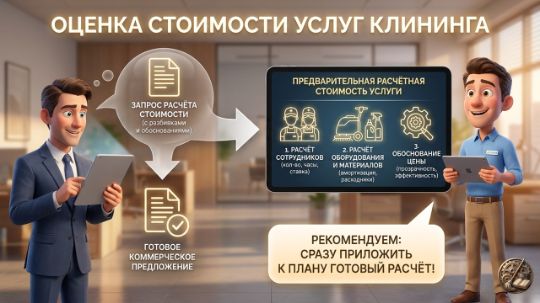
Скорее всего, Заказчик к этому плану запросит расчётную стоимость услуги с разбивками и обоснованиями.
Поэтому рекомендуем сразу к расчёту сотрудников и оборудования приложить и предварительную расчётную стоимость услуги.
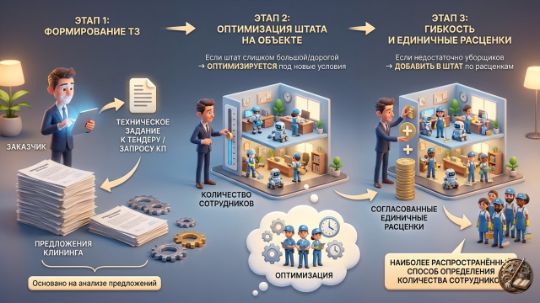
Далее, Заказчик на основе таких предложений формирует техническое задание к тендеру или запросу на коммерческое предложение.
В будущем, когда начнётся работа на объекте, если штат окажется слишком большим и дорогим он оптимизирует его под новые условия.
А если ему будет недостаточно уборщиков на объект, то он по согласованным единичным расценкам сможет добавить в штат дополнительных сотрудников.
Это наиболее распространённый способ определения количества сотрудников на объект.
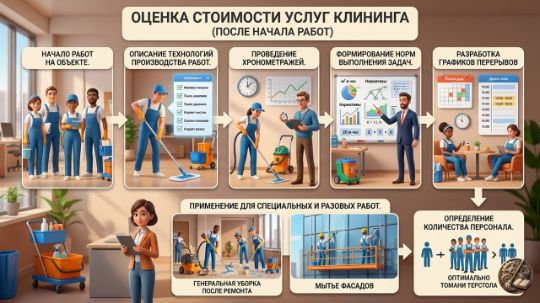
После того, как клининговая компания начнёт работы на объекте, можно описывать технологии производства работ, проводить хронометражи, формировать нормы выполнения задач, графики перерывов и т.д.
Этот способ применяется, в том числе при определении количества персонала на специальные, разовые работы.
У большинства Заказчиков уже есть понимание, какие участки должен убирать коммерческий клининг на его объекте и сколько, каких уборщиков и техники ему необходимо.
Он как мы уже говорили ранее, может искать возможности уменьшения сотрудников, возможности уменьшения стоимости уборки.
В таких случаях можно попробовать найти способы замещения труда уборщиков механизированными способами, с помощью оборудования клининга, ну или применить технологию хронометража, чтобы убедится в эффективной работе текущего персонала.

Оборудование.
Как определяется количество и тип оборудования на объект?
Тип, марка и количество оборудования на объект определяется от потребности Заказчика.
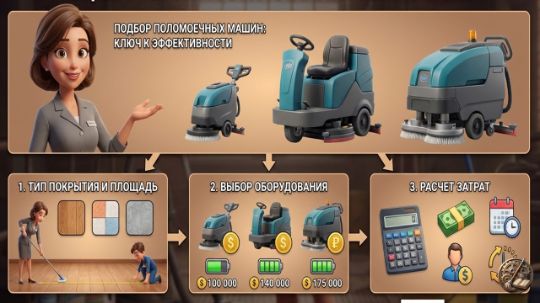
Если у Заказчика большие объёмы полов под уборку поломоечной машины, то подбирается машина с учётом объёмов уборки, типа загрязнения и условий работы.
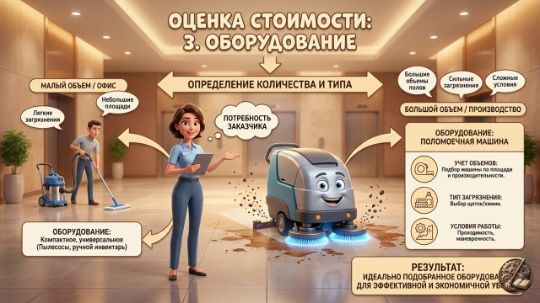
По подбору поломоечных машин в учебной программе «Метод уборки» предусмотрен отдельный урок.
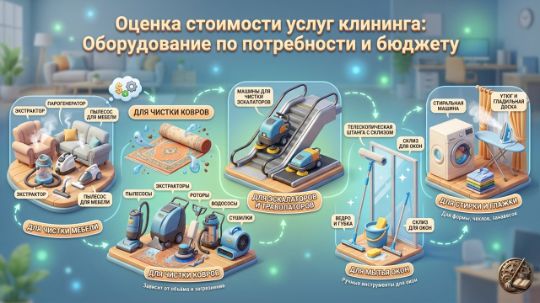
Что же касается остального оборудования, то опираемся на потребность и бюджет Заказчика:
Если нужно чистить мебель – экстрактор, парогенератор, пылесос для мебели.
Если нужно чистить ковры, то под их объём комплект оборудования – пылесосы, экстракторы, роторы, водососы, сушилки. Зависит от объёма работ и сложности загрязнения.
Если нужно чистить эскалаторы и траволаторы – то машины для чистки эскалаторов.
Если нужно мыть окна, то роботы-мойщики окон.
Для стирки тряпок, формы одежды сотрудников, чехлов на мягкую мебель Заказчика, желательна стиральная машина.
Утюг с гладильной доской, чтобы сотрудникам гладить форму одежды, занавески Заказчика при оказании услуг стирки занавесок или других тканевых материалов и так далее.

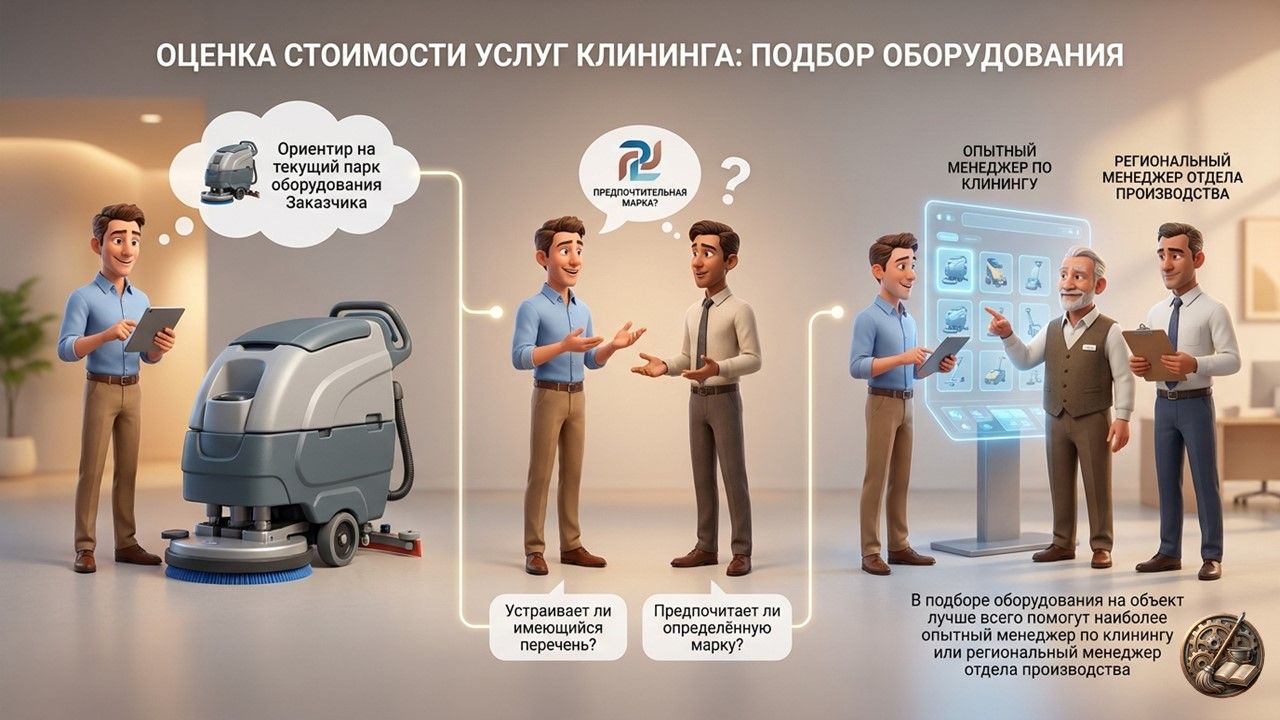
Менеджер отдела продаж может ориентироваться на текущий парк оборудования Заказчика.
Но лучше всё-таки переспросить Заказчика – устраивает ли его имеющийся перечень, может он предпочитает какую-то определённую марку оборудования.
В подборе оборудования на объект менеджеру по продажам конечно лучше всего поможет наиболее опытный менеджер по клинингу или региональный менеджер отдела производства.
Инвентарь
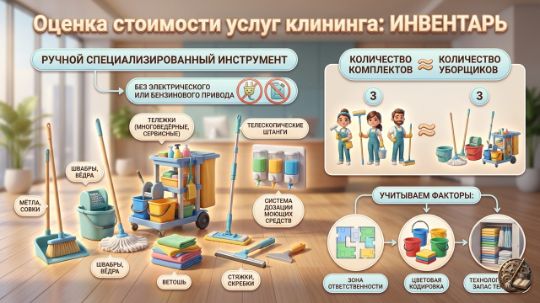
Под инвентарём мы подразумеваем ручной специализированный инструмент предназначенный для уборки и не имеющий различного рода электрического или бензинового привода.
Это мётла, швабры, вёдра, многоведёрные тележки, сервисные тележки, ветошь, телескопические штанги, стяжки, скребки для удаления загрязнений, система дозации моющих средств и т.д. и т.п.
Количество комплектов инвентаря в среднем пропорционально количеству на объекте уборщиков, с учётом зоны ответственности, цветовой кодировки и технологического запаса текстиля.
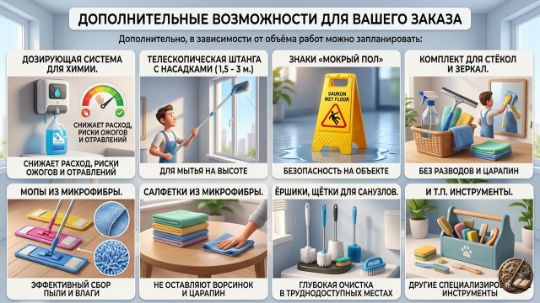
Дополнительно, в зависимости от объёма работ можно запланировать:
- дозирующую систему для моющей химии (она реально снижает расход и риски сотрудников получить ожоги и отравления от профессиональной химии)
- комплект для мытья на высоте «Телескопическая штанга с насадками (1,5 -3 м.)»
- знаки «Мокрый пол»
- комплект, для мытья стёкол, зеркал
- мопы из микрофибры
- салфетки из микрофибры
- ёршики, щётки для санузлов
- и т.п. инструменты
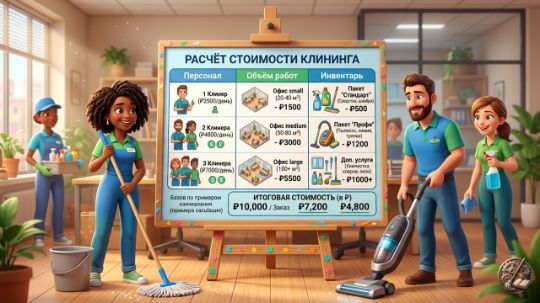
Для расчёта, можно сделать таблицу, где в первой колонке будет перечислен планируемый персонал
Во второй колонке перечислен объём работ каждого сотрудника
И уже в следующей колонке можно будет прикинуть перечень инвентаря, который понадобится для выполнения задач.
Потом всё это суммируется и считается сумма стоимости.
Химия для мытья
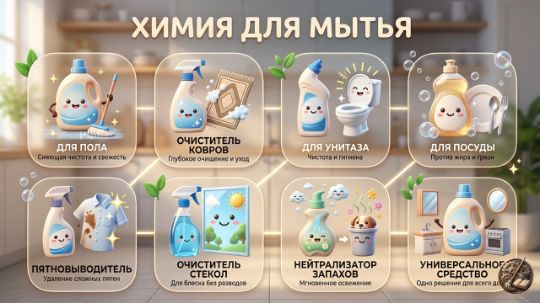
Базовый перечень моющих средств в каждой клининговой компании обычно стандартизирован для расчётов, зависит от выбранных брендов и полученного опыта.
Этот стандарт разрабатывает руководитель отдела клининга и утверждает у директора клининговой компании.
Как правило, список делится на категории:
- Моющее средство для полов в систему дозации уборщицам
- Моющее средство для полов в систему дозации для поломоечных машин
- Моющие средства для ворсовых покрытий
- Набор моющих средств для санузлов
- Набор моющих средств для мытья посуды
- Моющие средства для удаления следов маркера, жвачки, скотча
- Средства для стекла
- Средства для нейтрализации запахов
- Универсальные моющие средства
и т.д.
Базовый список обычно сформирован в шаблоне сметы компании и адаптируется под требования Заказчика на объекте.
Объёмы считаются пропорционально планируемым объёмам уборки.
Мешки для мусора
Мешки для мусора достаточно дорогой раздел расходников.
Как мыло, туалетную бумагу их могут подворовывать как сотрудники объекта, так и сами сотрудники клининга.
Это достаточно ликвидный расходник для перепродажи.
А чтобы посчитать среднемесячное количество мешков в месяц нужно посчитать количество обслуживаемых урн и контейнеров.
Под имеющиеся на объекте урны подбирается объём мешков и их плотность.
И всё это умножаем на количество дней в месяце.
На практике не все мешки будут меняться ежедневно.
Например, в офисах мешки могут использоваться долгое время в качестве подложки в мусорном ведре.
Они опустошаются ежедневно, но не меняются в урне по нескольку дней, может быть и неделю.
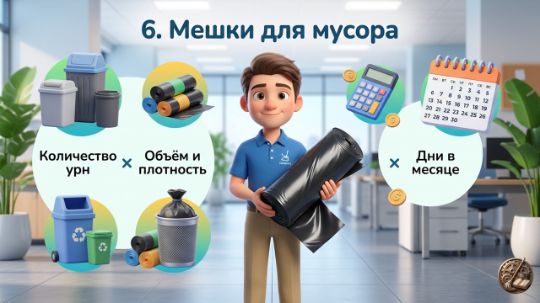
Но если долго мешки не выбрасывать, то он может начать издавать неприятные запахи.
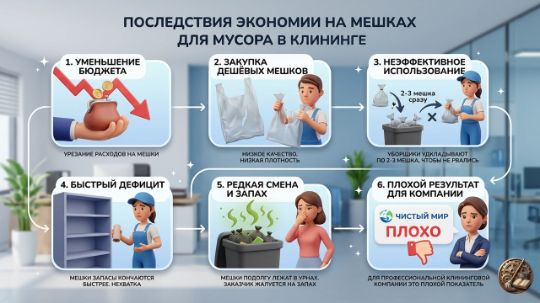
Поэтому, на мешках экономить нежелательно.
Если бюджет на мешки буде урезан, то они будут покупаться низкого качества, низкой плотности.
И уборщики в реальности в урну начнут укладывать по 2,3 мешка, чтобы они не рвались при переноске мусора.
В результате могут начаться проблемы связанные с отсутствием мешков.
Мешки будут подолгу лежать в урнах без смены, Заказчик начнёт жаловаться на запах из урн.
Для профессиональной клининговой компании это плохой показатель.
Расходные материалы для санитарных комнат
- туалетная бумага
- мыло
- бумажные полотенца
- бумажные сменные покрытия на унитазы
- ароматизаторы в туалеты и т.п.
Это так же дорогая расходка, которую как мы уже говорили очень часто воруют.
Объём её очень сложно просчитать, а расход тяжело проконтролировать.
Желательно, чтобы закупкой этого вида расходов занимался сам заказчик, а клининг естественно всё это будет сортировать по диспенсерам.
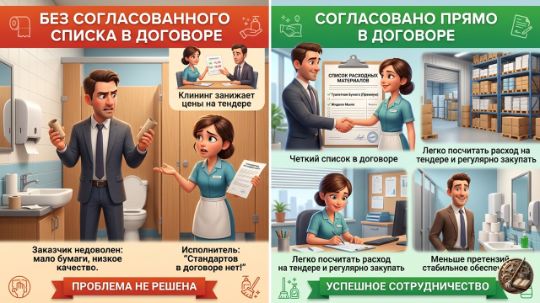
Или чтобы в будущем у Заказчика было меньше претензий, список закупаемых расходников необходимо согласовать прямо в договоре.
Тогда клининговой компании не сложно будет посчитать этот расход на тендере и регулярно закупать на объект.
Когда такой список не согласован, то Клининговые компании, чтобы выиграть в тендере не закладывают на этот вид расходов большие суммы.
От отсутствия согласованного списка предоставляемых расходников рано или поздно Заказчик начнёт предъявлять претензии за недостаточное количество бумаги в туалете или её низкое качество.
А исполнитель скажет – что в договоре нет стандартов предоставляемых расходников и проблема подвиснет.
Для снижения воровства такого вида расходников Заказчику рекомендуется закупать антивандальные диспенсеры.
А исполнителю собирать от уборщиков элементы подтверждающие расход.
Например, втулки от израсходованных рулонов туалетной бумаги или полотенец, картриджи от диспенсеров мыла, упаковки от мыла, бутылочки от жидкого мыла и т.п.

Форма одежды сотрудников
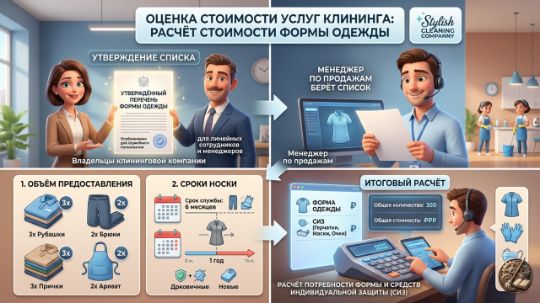
Для того, чтобы посчитать форму, нужно понять, в каком объёме она будет предоставляться сотрудникам и сроки её носки..
Владельцы клининговой компании, как правило, публикуют для служебного пользования утверждённый перечень формы одежды для линейных сотрудников или для менеджеров.
Менеджер по продажам берёт этот список и делает на основании его расчёт потребности формы и средств индивидуальной защиты.
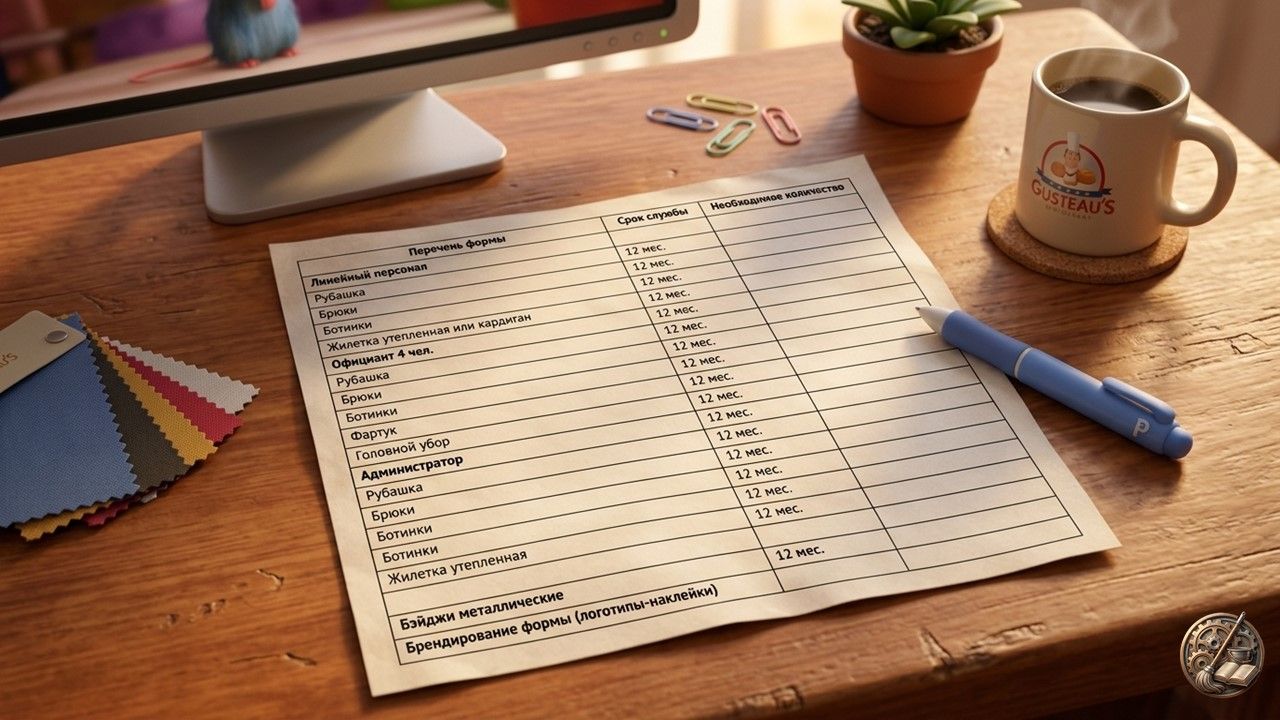
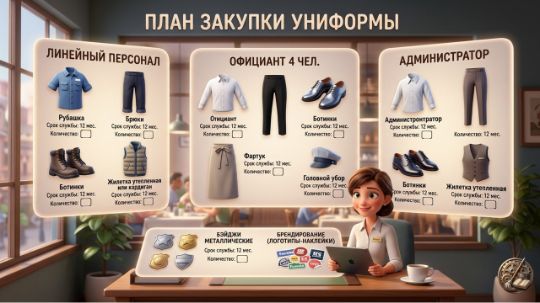
Например:
| Перечень формы | Срок службы | Необходимое количество | |
| Линейный персонал | |||
| Рубашка | 12 мес. | ||
| Брюки | 12 мес. | ||
| Ботинки | 12 мес. | ||
| Жилетка утепленная или кардиган | 12 мес. | ||
| Официант 4 чел. | |||
| Рубашка | 12 мес. | ||
| Брюки | 12 мес. | ||
| Ботинки | 12 мес. | ||
| Фартук | 12 мес. | ||
| Головной убор | 12 мес. | ||
| Администратор | |||
| Рубашка | 12 мес. | ||
| Брюки | 12 мес. | ||
| Ботинки | 12 мес. | ||
| Жилетка утепленная | 12 мес. | ||
| Бэйджи металлические | |||
| Брендирование формы (логотипы наклейки) |
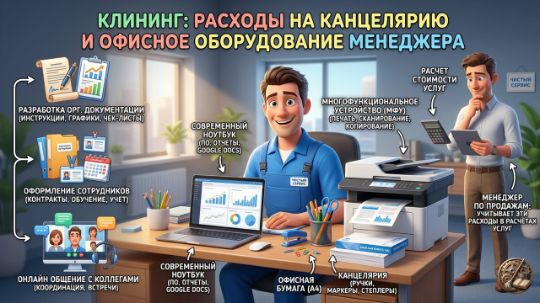
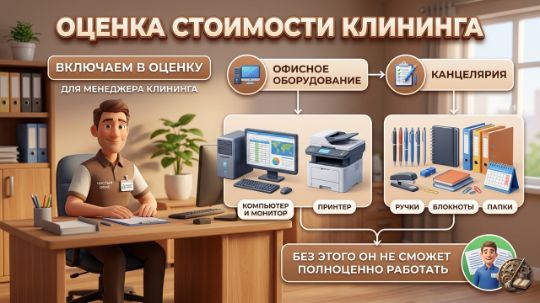
Расходы на канцелярию и офисное оборудование для работы менеджера (бумага, ноутбук, принтер)
Менеджеру по клинингу необходимо много разрабатывать рабочей организационной документации, документации связанной с оформлением сотрудников и онлайн общаться с коллегами компании.
Поэтому ему конечно необходим минимум ноутбук и принтер, а лучше МФУ и конечно канцелярия с офисной бумагой.
А менеджеру по продажам это нужно учитывать в своих расчётах.
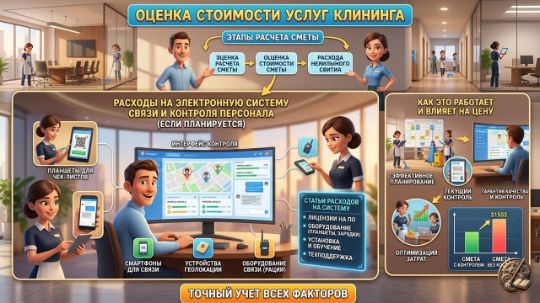
Электронная система связи и контроля персонала + рабочий телефон сотрудника + абонемент интернета (сим-карта)
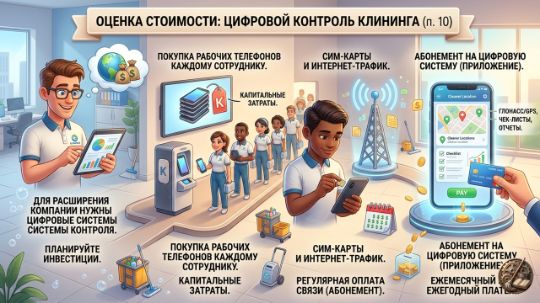
Глобально, для клининговой компании, которая планирует расширение, конечно необходимы цифровые системы контроля персонала.
Но для того, чтобы такие системы внедрять, необходимо планировать инвестиции.
Например, если мы берём систему контроля на базе приложения в телефоне, то рекомендуется запланировать покупку рабочих телефонов каждому сотруднику с сим-картой для выхода в интернет.
И конечно учитываем оплату самой системы контроля (самого приложения), она, как правило, оплачивается по принципу абонементного платежа.
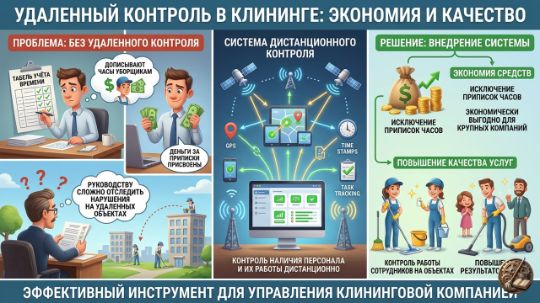
Такая система контроля позволяет руководству клининговой компании контролировать дистанционно наличие персонала на объекте и их работу.
Например, известны случаи, когда менеджеры объектов приписывают количество отработанных часов уборщиками в табелях учёта рабочего времени, чтобы завладеть полученными за приписки деньгами.
А Руководству клининговой компании без систем дистанционного контроля отследить такие нарушения сложно.
Поэтому, если клининговая компания достаточно крупная, и имеет удалённые объекты, то внедрять такую систему с точки зрения экономии средств очень даже полезно. При этом ещё и повысится качество оказываемых услуг за счёт контроля работы сотрудников на объектах.
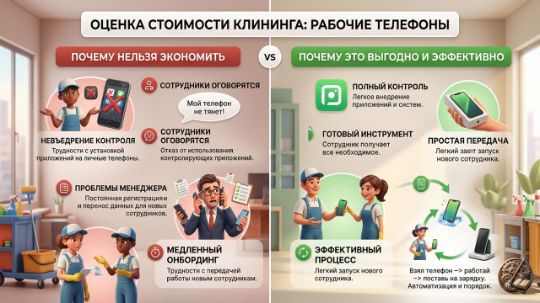
Не рекомендуем экономить на рабочих телефонах и сим-картах для интернета.
Выдавая этот комплект от лица компании сотруднику вы даёте ему инструмент для работы.
А если захотите поставить контролирующее приложение компании на личный телефон уборщика, то однозначно столкнётесь с трудностями внедрения системы контроля.
Первое, что скажет большинство сотрудников, что их телефон не может работать с таким приложением.
Да и менеджер по клинингу устанет регистрировать, переносить всю необходимую информацию каждый раз в личный телефон нового сотрудника.
Гораздо проще забрать телефон со всеми настройками и предустановками у старого уборщика и передать его новому сотруднику.
Сотрудники в начале работы берут телефон, где вся рабочая информация, а в конце рабочего дня ставят его на зарядку.
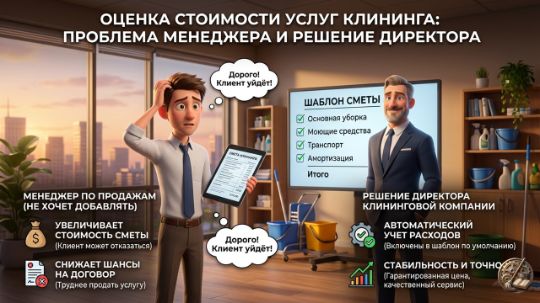
Вообще менеджеру по продажам, как правило, такого типа расходы не очень хочется добавлять в смету.
Это увеличивает стоимость сметы, снижает вероятность заключения договора.
Обычно по инициативе директора клининговой компании такого типа расходы автоматически добавляются в шаблон сметы для расчёта.
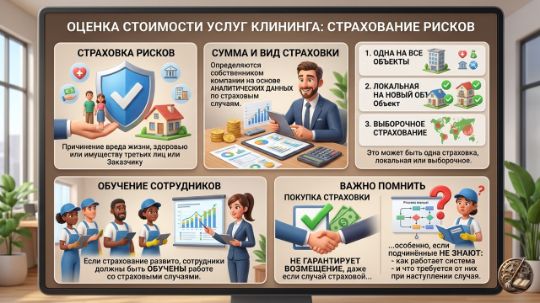
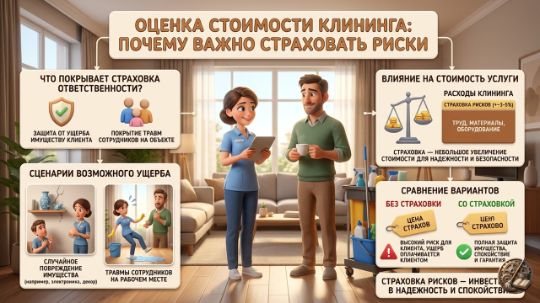
Страховка рисков вследствие причинения вреда жизни, здоровью или имуществу третьих лиц или Заказчику
Сумму страховки и вид её определяет собственник компании, основываясь на аналитических данных по страховым случаям.
Это может быть одна страховка на все объекты компании, а может быть на каждый новый объект локальная страховка или выборочное страхование.
Если страхование в компании развито, то сотрудники должны быть обучены работе со страховыми случаями.
Покупка страховки не всегда гарантирует возмещение ущерба, даже если случай страховой, особенно, если подчинённые не знают, как система страхования компании работает и что требуется от них, при наступлении такого случая.
Накладные расходы.
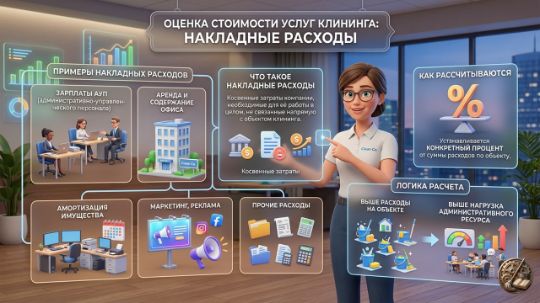
Накладные расходы – это косвенные затраты, которые конечно не относятся к оказываемым услугам на объекте, но они необходимы для работы компании в целом.
Это компенсации зарплат административно-управленческого персонала компании, аренды и содержания офиса, амортизации имущества, маркетинг, реклама, прочие расходы компании.
Чаще всего собственники устанавливают конкретный процент на накладные расходы от суммы расходов по объекту.
Логика в том – чем выше расходы на объекте, тем выше нагрузка административного ресурса компании.
Обычно в шаблоне сметы вносится стандартный коэффициент накладных расходов.
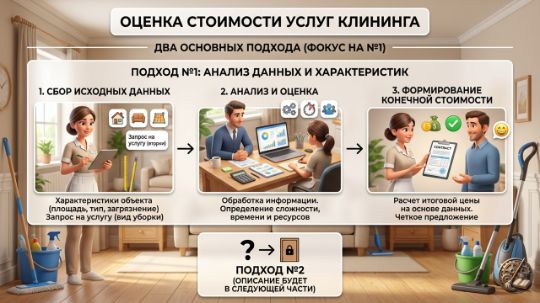
Для расчёта стоимости услуг клининга есть два основных подхода.
Первый – когда собираются, анализируются, оцениваются исходные данные характеризующие объект и запрос на услугу, и в результате формируется конечная стоимость.
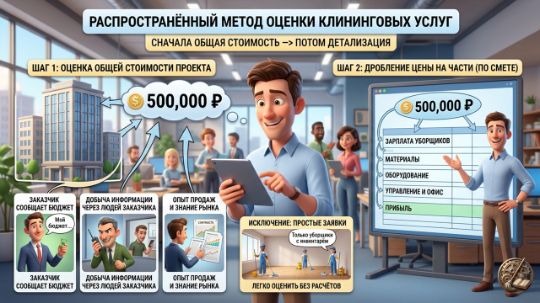
И второй, более распространённый у менеджеров по продажам клининга.
Когда берётся общая цена за проект, и она уже дробится на части по смете.
Откуда берут менеджеры по продажам эту первую общую сумму известно только им.
Возможно, им эту сумму сообщает сам Заказчик, возможно, они применяют технологии добычи такой информации через людей Заказчика, возможно опыт продаж услуг уже такой, что менеджер по продажам может оценить общую стоимость услуг без расчётов.
Хотя иногда это действительно не сложно, особенно, когда на объект требуются только уборщики с инвентарём без бригадиров, менеджера и оборудования.
Но так как в любом случае при продаже услуги важно понимать из чего складывается стоимость, мы и рассказываем наше видение базового списка оценочных единиц.
Рассматривать этот вопрос мы будем на примере самой сложной в оценке услуги – услуги ежедневных уборок.
Постараемся рассказать обо всех элементах, которые желательно учитывать при расчёте.
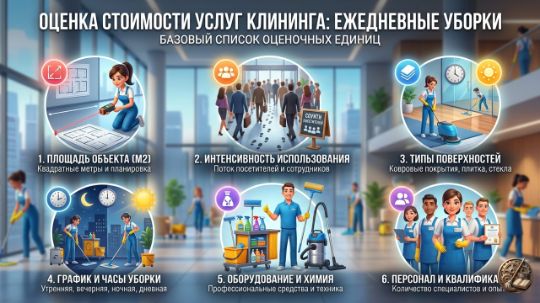
Классический расчёт услуг клининга выполняется или в специализированной программе клининговой компании или в специально подготовленном для этого файле Excel, который обычно называется сметой.
Там уже внесены все необходимые формулы, коэффициенты и пояснения по расчёту.
Вариантов смет может быть так же несколько .
Например шаблон сметы для небольшой продажи, шаблон сметы для средней продажи и шаблон сметы для крупной продажи.

И начнём с самого дорогого пункта контракта:
1. Фонд оплаты труда
Расчёт фонда оплаты желательно выполнять отдельным разделом.
Потому что таблица оценки ФОТ получается очень большой с детализированной разбивкой.
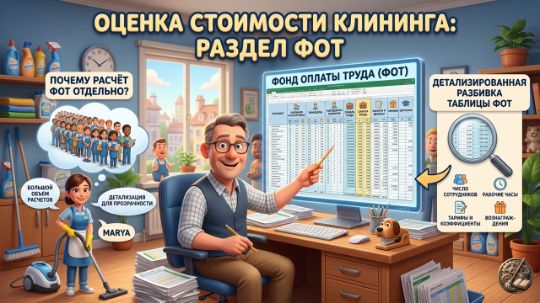
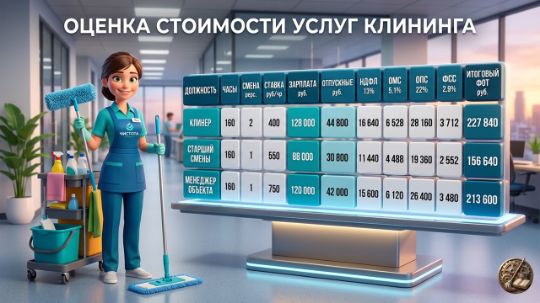
Какие колонки считаются в такой таблице:
- наименование должности
- время рабочей смены
- количество персонала в смену
- количество дневных часов в смену
- количество ночных часов в смену
- общее количество часов (ночных и дневных)
- количество дней в неделю которые необходимо будет работать
- среднее количество недель в месяце которые необходимо будет работать
- ставка на руки в час
- расчёт полной зарплаты на руки сотруднику в месяц
- колонка с расчётом отпускных
- колонка с расчётом доплат в праздничные дни
- колонка с расчётом НДФЛ
- колонка с отчислениями в фонд ОМС
- колонка с отчислениями в пенсионный фонд (ОПС)
- колонка с отчислениями в ФСС
- колонка с отчислениями на страхование от несчастных случаев
- колонка с расчётом итогового фонда оплаты труда
Далее считаем Расходы на оборудование и ремонт
В этом разделе прописываем перечень оборудования с детализацией о комплектации, в том числе для аккумуляторных поломоечных машин прописываем тип аккумулятора
Также рекомендуется учесть процент на техническое обслуживание и запасные части оборудования

Затем отдельно прописываем весь планируемый инвентарь и оцениваем его стоимость
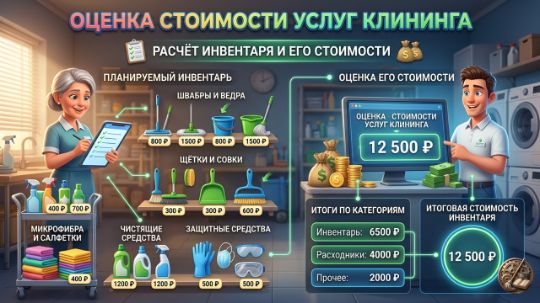
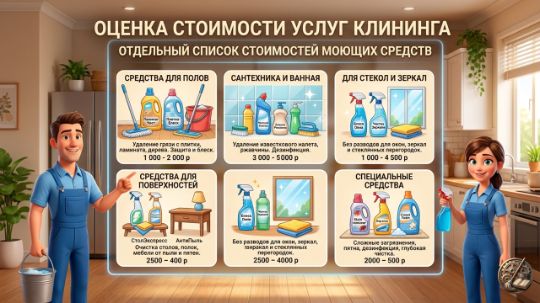
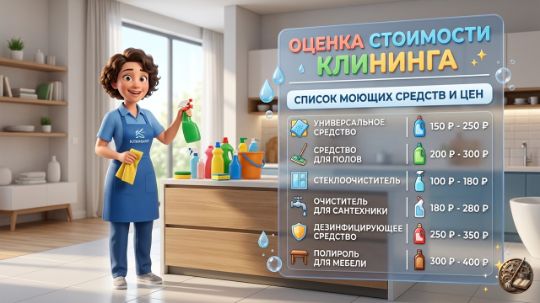
Отдельный список со стоимостями моющих средств
Мешки для мусора так же лучше выделить. Возможно, что Заказчик их сам будет закупать.
Так же отдельно считаются расходники для санитарных комнат
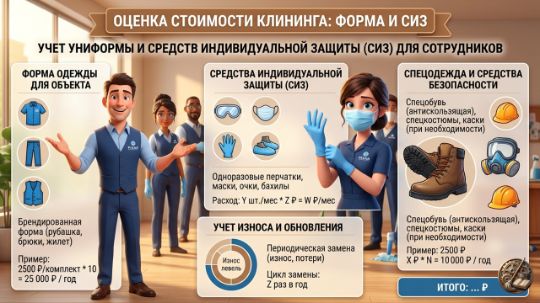
Далее считаем форму одежды и средства индивидуальной защиты для сотрудников.
Не забываем про офисное оборудование и канцелярию для менеджера. Без этого он не сможет полноценно работать.
Далее, включаем в стоимость расходов на электронную систему связи и контроля персонала. Если такая планируется на объекте.
Включаем расходы на страховку рисков, если конечно это применимо.
Обязательно проставляем коэффициент накладных расходов

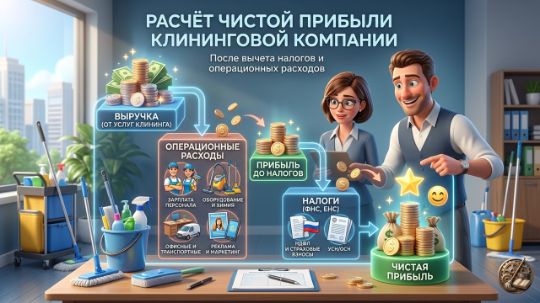
Затем Прибыль, которую собственник хочет получить в результате оказания услуги до вычета налогов (как правило, это процент устанавливаемый собственником)

Ну и согласно законодательства рассчитываем налоговую нагрузку с платежа от Заказчика
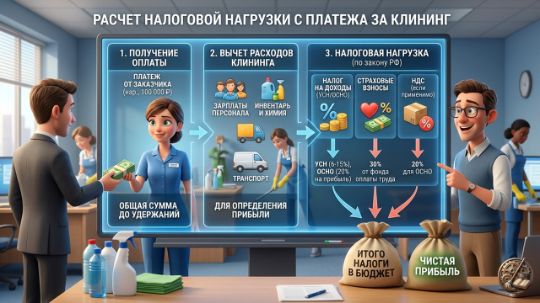
После этого смотрим, какая чистая прибыль у нас получается после вычета налогов и операционных расходов.
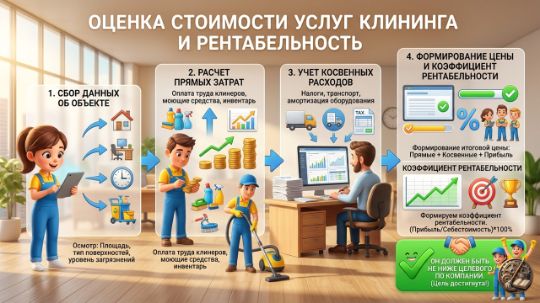
И конечно формируем коэффициент рентабельности.
Он должен быть не ниже целевого по компании.
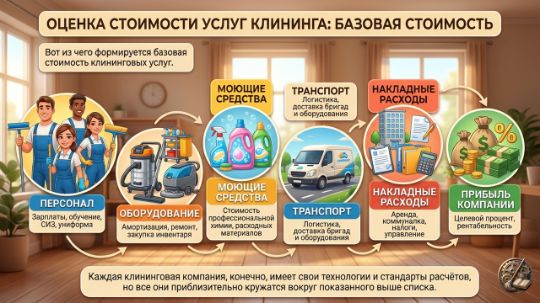
Вот из чего формируется базовая стоимость клининговых услуг.
Каждая клининговая компания, конечно, имеет свои технологии и стандарты расчётов, но все они приблизительно кружатся вокруг показанного выше списка.
Но, именно так как мы писали, в отделах продаж клининговых компаний в большинстве своём не считают.
Так детализировано не расписывают.
KPI менеджера по продажам преимущественно стоится на прибыли с продажи услуг, поэтому его мотивацией становится показать большую прибыль, чтобы получить большой бонус.
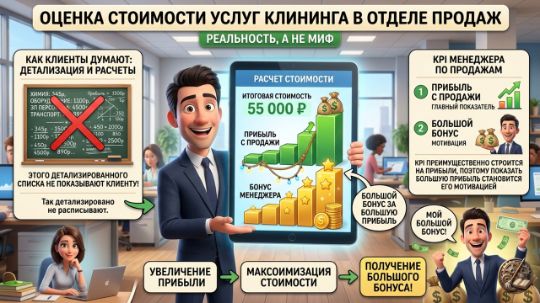
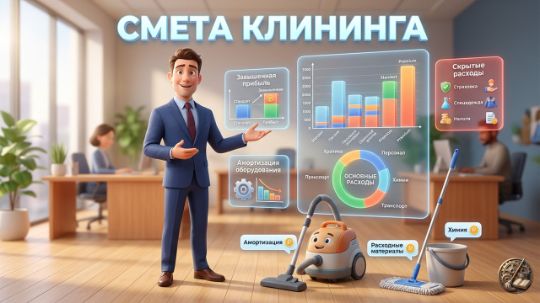
Обычно часть расходов менеджер по продажам в сметах просто не показывает как операционные, за счёт непоказанных расходов он увеличивает показатель с Прибылью.
Или часто менеджер по продажам просто не закладывает стоимость некоторых элементов.
Например, не закладывает полную стоимость закупаемого на объект оборудования, ставя лишь частичную стоимость путём небольшого коэффициента амортизации.
Т.е. в смете оборудование учтено, но не полная его стоимость.
Оставшуюся амортизацию он оставляет якобы на будущие объекты.
А что действительно потом будет с оборудованием, самортизируется ли оно с пользой в будущем, конечно, не сильно его беспокоит.
А так, цена и для Заказчика становится привлекательнее.
Вероятность продажи услуг повышается, сметная величина Прибыли в глазах собственника клининговой компании видится хорошей.
Так менеджеры по продажам могут накручивать себе увеличенный доход с продажи услуги.
А как же тогда дальше идёт работа на объектах?
А как же тогда дальше идёт работа на объектах? – спросите вы, если часть реальных расходов не учитывается.
- Чудес не бывает, и реальные расходы идут, просто уже после подписания договора и начала работ они берутся из общей прибыли клининговой компании.
И как часто происходит, отдел производства на этом фоне начинает демонстрировать математический перерасход в сравнении со сметой которую сформировал отдел продаж на этапе заключения договора.

А так как цель у отдела производства не превышать сметную сумму на операционные расходы, то они вынуждены заниматься сокращением этих расходов..
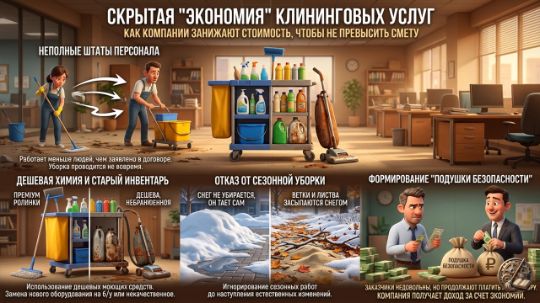
На объектах работают не полные штаты сотрудников, идёт экономия по химии и не предоставляется оборудование, которое должно было поступить, а вместо него используются дешёвые аналоги или б/у.
Снег в конце зимы не убирается, а тает сам, ветки, песок и листва в конце осени не убирается, а засыпаются снегом.
Так, в объёме работ сетевой клининговой компании, с объектов может набираться подушка безопасности, за счёт Заказчиков которые хоть и недовольны нарушениями, и даже ворчат, но продолжают платить ту сумму, которая в указана договоре.
И это даже похоже на пирамиду.
Договор заключается, услуги оказываются не в полном объёме, а платежи за услуги платятся полностью.
Типа – Бракованный клининг.
Так даже и демпинговый договор может приносить прибыль.

За счёт сэкономленных средств, в том числе создаётся возможность локально затыкать дыры и на проблемных объектах.
Например, на одном из объектов объективно не хватает штатного уборщика.
Уборщика, который предусмотрен договором.
А для клининговой компании, с точки зрения стоимости договора, наличие этого уборщика загоняет экономику по этому объекту в минус, поэтому менеджер клининга его специально не берёт на объект.
Но Заказчик возмущён и требователен, грозит штрафом и расторжением.
Тогда руководство клининговой компании принимает решение поставить туда уборщика, чтобы избежать серьёзного скандала.
И делается это в том числе так же за счёт подушки безопасности, собранной с других объектов, где Заказчики не следят за полноценностью выполнения условий договора.
Далее, через пару месяцев, когда бдительность Заказчика уменьшилась, тот нанятый сотрудник увольняется или переводится на другой объект.
Но если Заказчик снова обратит на это внимание, то клининговая компания опять ставит туда этого уборщика.
Подумаешь, послушают лишний раз недовольства.

Приблизительно таким же способом затыкаются проблемы и на других объектах.
Хотя оговоримся конечно, что такая ситуация происходит не со всеми клининговыми компаниями.

На рынке клининговых услуг для большинства заказчиков основополагающим критерием выбора компании является низкая стоимость контракта.
А как только компания заходит на объект, то заказчик начинает предъявлять завышенные требования в сравнении с оплачиваемой услугой
На рынке услуг клининга каждый заказчик хочет получить низкую стоимость услуг не задумываясь какой ценой.
Недобросовестные Клининговые компании часто подогревают ожидания Заказчика на этапе закупки услуги, конечно, понимая, что они в результате не смогут её выполнить.
И это мы наблюдаем на тендере, когда участника продолжают снижать стоимость, когда очевидно, что с такими цифрами ожидания заказчика по ТЗ выполнить невозможно.
По этой причине, ответственные клининговые компании вынуждены поступать подобным способом.
И конечно в реальности исполнение дешёвого контракта становится головной болью как для Заказчика, так и для Исполнителя.
Иногда это становится неприятным компромиссом. Заказчик закрывает глаза на некачественную уборку и продолжает оплачивать дешовый договор, Исполнитель закрывает глаза на отсутствие полного штата сотрудников, на некачественное оказание услуг на объекте.

Заказчик закрывает глаза на некачественную уборку и продолжает оплачивать дешовый договор, Исполнитель закрывает глаза на отсутствие полного штата сотрудников, на некачественное оказание услуг на объекте.
Формально клининг есть, стоит недорого.

Клининг для дешевого договора:
"Бабка, тряпка и ведро"
Поговорим про налоги за сотрудников клининга, налоги на фонд оплаты труда
Отрасль клининга в основном состоит из людей, и именно по этой причине если оказывать услуги в белую, оплачивать все налоги, то услуги становятся для многих Заказчиков непомерно дорогими.
==================
Как формируется налоговая нагрузка белых зарплат на услугу клининга?
Например берём упрощённый вариант расчёта услуги:
Услуга по ежедневной уборке офиса в рабочие дни одной уборщицы с зарплатой 3500 руб. в смену за 8 часов.
- ежемесячная зарплата уборщице на руки 73 500 руб.
- ежемесячные расходы на химию и инвентарь 1,5 % от общей стоимости контракта
- ежемесячные накладные расходы 0,5% от общей стоимости контракта
- ежемесячная ожидаемая чистая прибыль от услуги должна составлять 20%
- рассчитываем налоги на белую зарплату уборщицы
- рассчитываем налог на прибыль
Вот так будет выглядеть расчёт:
- Расчёт отчислений налогов ФОТ
НДФЛ сотрудника 13% - 10 982,76
Страховые взносы около 30,2% - 25 513,80
Налоговая нагрузка за сотрудника при чистыми на руки 73 500 составит 36 500
- Налог на прибыль 15% - 5 215,59
- Расчёт химии 1,5% - 2 215,88
- Расчёт накладных расходов 0,5% - 738,63
- Чистая прибыль 20% - 29 555,02
ВЫВОД:
для того, чтобы уборщица получила белую зарплату 73 500 и были оплачены налоги при 20% рентабельности сами налоги составят около 60% финальная сумма будет приблизительно 147 725 руб.
При этом, если недобросовестный конкурент не будет платить налоги за сотрудника, то его цена будет 111 225 руб.
А ведь в текущем расчёте ещё не учтены расходы на отпуск.
===================
Поэтому недобросовестное поведение некоторых клининговых компаний подогревается системой налогообложения, в которой белые зарплаты уборщиков неприемлемы для Заказчика.
Ведь Заказчик при выборе клининговой компании в том числе ожидает, что он сэкомит на налогообложении зарплат, когда закажет услуги клининга.
Перекладывая ответственность за недоплаченные налоги на Исполнителя.
Если клининговая компания выиграет тендер по 44 ФЗ, то отказаться от контракта она уже не может, по причине попадания в чёрный список, после чего участие в торгах далее будет недоступно.
=======================
Дополнительные проблемные моменты связанные наймом сотрудников
- пенсионеры не готовы работать в белую, по причине налогового законодательства
- много людей потенциальных уборщиков, которые не хотят официально оформляться по причине проблем с банками, банкротств и т.п.
======================

Заказчик при выборе клининговой компании в том числе ожидает, что он сэкономит на налогообложении зарплат, когда закажет услуги клининга.
Перекладывая ответственность за недоплаченные налоги на Исполнителя.

Налоги за сотрудников работающих в белую могут доходить до 43% от зарплаты сотрудника на руки
Дополнительно налог на прибыль от 15% с прибыли

Конкуренты очень часто не закладывают налоги на зарплату сотрудников, чтобы предложить наиболее выгодную цену Заказчику
Получается в клининге основная конкуренция идёт не за счёт мастерства, а за счёт способностей ухода от налогов
Данные материалы не являются профессиональной консультацией, инструкцией к безоговорочному исполнению или гарантией какого-либо результата.
Авторы и администрация сайта не несут ответственности за любые последствия, прямые или косвенные, которые могут возникнуть в результате использования или неправильного толкования данной информации. Любые решения, принятые вами на основе материалов этого ресурса, вы совершаете на свой страх и риск.
При принятии важных решений (особенно в сфере здоровья, финансов, юридических вопросов и безопасности) настоятельно рекомендуем обращаться к соответствующим сертифицированным специалистам.